
Oui : la responsabilité civile professionnelle est fortement recommandée pour la quasi-totalité des hypnothérapeutes exerçant en France, et elle devient souvent une condition d’accès quand vous louez une salle ou intégrez un réseau. L’assurance professionnelle hypnothérapeute repose sur trois piliers : la RC Pro, une protection juridique, et selon votre mode d’exercice, une garantie locaux et matériel. Le coût varie selon votre statut et votre chiffre d’affaires.
Concrètement, voici ce qu’un contrat sérieux doit couvrir avant même de discuter du prix :
- RC Pro : dommages corporels, matériels ou immatériels causés à un patient ou un tiers
- Protection juridique : prise en charge des frais de défense en cas de litige ou de réclamation
- Assurance locaux et matériel : si vous recevez en cabinet ou possédez du matériel de valeur
- Options à considérer : perte d’exploitation, garantie cyber pour les visio-séances et formations en ligne
Conseil de pro : demandez toujours un devis en précisant vos activités exactes (séances individuelles, formations, visio), les publics accueillis (enfants, adultes, personnes vulnérables) et votre chiffre d’affaires réel, pas une estimation vague.
Points clés
Une assurance professionnelle hypnothérapeute bien choisie repose sur un plafond de garantie cohérent avec votre activité réelle, pas sur le prix le plus bas affiché.
| Point | Détails |
|---|---|
| RC Pro incontournable | Souscrire une responsabilité civile professionnelle couvrant dommages corporels, matériels et immatériels envers les patients. |
| Vérifier les exclusions | Repérer les clauses excluant les actes médicaux, les promesses de guérison et les activités non déclarées. |
| Comparer à plafonds égaux | Demander plusieurs devis avec les mêmes plafonds et franchises pour comparer réellement les offres. |
| Documenter la pratique | Conserver attestations de formation, preuves de supervision et consentements patients signés. |
| Se former pour mieux s’assurer | Les formations certifiées Qualiopi de Resonantia-formations renforcent le dossier professionnel présenté à l’assureur. |
Table des matières
- Que couvre exactement la RC Pro et quels sinistres sont pris en charge ?
- Faut-il assurer son cabinet, son matériel et sa perte d’exploitation ?
- Combien coûte une assurance RC Pro pour hypnothérapeute ?
- Comment choisir et souscrire une assurance adaptée à votre pratique ?
- Quelles assurances complémentaires pour un hypnothérapeute formateur ?
- Ce que disent les chartes déontologiques françaises sur l’assurance
- Pourquoi la conformité compte plus que le prix du contrat
- Se former sérieusement, c’est aussi mieux s’assurer
- Sources
- Questions fréquentes
Que couvre exactement la RC Pro et quels sinistres sont pris en charge ?
La RC Pro protège votre patrimoine personnel et professionnel contre les conséquences financières d’une faute, d’une négligence ou d’un dommage causé à un tiers dans l’exercice de votre activité. Elle intervient sur trois familles de dommages : corporels, matériels et immatériels. Cette dernière catégorie couvre par exemple un préjudice moral ou financier sans atteinte physique ni destruction d’objet, ce qui arrive plus souvent qu’on ne l’imagine en hypnothérapie.
Voici les situations les plus fréquentes où la garantie s’active :
- Malaise ou chute pendant une séance : un patient perd connaissance ou tombe en sortant de l’état hypnotique, votre RC Pro couvre les frais médicaux et une éventuelle indemnisation.
- Divulgation accidentelle de données : un dossier patient égaré ou un mail envoyé au mauvais destinataire peut engager votre responsabilité au titre du RGPD.
- Allégation d’atteinte psychique : un patient estime que la séance a aggravé un trouble préexistant. Même sans faute prouvée, les frais d’avocat s’accumulent vite, et c’est là que la protection juridique prend le relais.
Les exclusions méritent une lecture attentive. La plupart des contrats excluent les actes de nature médicale (diagnostic, prescription), les promesses de guérison explicites, et toute activité non déclarée au moment de la signature. La DGCCRF met en garde contre les informations non fondées données au public dans les pratiques de soins non conventionnels, un point qui rejoint directement ce que votre assureur vérifiera en cas de sinistre.
Conseil de pro : relisez la clause d’exclusion « pratiques non déclarées » avant de signer. Si vous ajoutez une activité de formation en cours d’année, prévenez votre assureur : un avenant coûte quelques euros, un refus d’indemnisation coûte bien plus cher.
Faut-il assurer son cabinet, son matériel et sa perte d’exploitation ?
Un cabinet fixe, une salle louée à l’heure ou une pratique exclusivement en visio n’exposent pas aux mêmes risques, et l’assurance doit suivre cette réalité plutôt qu’une formule générique.
- Locaux et matériel : incendie, dégât des eaux, vol et bris de matériel (fauteuil, matériel audio, ordinateur) sont les garanties de base à vérifier si vous recevez du public dans un espace que vous possédez ou louez durablement.
- Perte d’exploitation : elle compense la baisse de revenus si un sinistre vous empêche d’exercer pendant plusieurs semaines. Elle se déclenche généralement après un dommage matériel couvert par ailleurs, avec un délai de carence à négocier.
- Risques numériques : la cyber-assurance couvre la protection des données pour les praticiens qui font de la visio ou vendent des contenus en ligne, un point à ne pas négliger si vous pratiquez l’hypnose à distance.
- Cas pratique : vous louez ponctuellement une salle pour un atelier ? Vérifiez d’abord l’assurance civile du lieu lui-même, puis ajoutez une clause temporaire à votre contrat si l’organisateur ne vous couvre pas.
Combien coûte une assurance RC Pro pour hypnothérapeute ?
Les tarifs varient de modestes montants annuels pour une micro-entreprise à des primes plus élevées pour des garanties complètes incluant locaux, matériel et perte d’exploitation. Ces chiffres restent indicatifs : chaque assureur applique sa propre grille, et deux profils apparemment similaires peuvent recevoir des devis très différents.
Plusieurs critères font varier la prime :
- Chiffre d’affaires déclaré : plus il est élevé, plus le plafond de garantie demandé augmente, et donc la prime.
- Public accueilli : travailler avec des mineurs ou des personnes vulnérables entraîne souvent une majoration, car le risque contentieux y est jugé plus élevé.
- Lieu d’exercice : cabinet propre, salle partagée, domicile du patient ou visio changent l’exposition au risque.
- Activités annexes : proposer des formations ou de la supervision élargit le périmètre à couvrir.
- Plafond de garantie et franchise choisis : un plafond bas réduit la prime, mais expose votre patrimoine si le sinistre dépasse ce montant.
Conseil de pro : un plafond de garantie insuffisant transforme une bonne affaire apparente en piège financier. Comparez toujours des devis à plafonds et franchises identiques, jamais seulement le prix affiché en bas de page. Demandez à chaque assureur un exemple concret de sinistre pris en charge à ce niveau de garantie, cela révèle souvent plus que les conditions générales.
Comment choisir et souscrire une assurance adaptée à votre pratique ?
Souscrire dans la précipitation, avec une description d’activité vague, est la première cause de refus d’indemnisation. Préparez ces éléments avant de demander un devis :
- Attestation de formation et, idéalement, un justificatif de supervision en cours.
- Description précise de l’activité : séances individuelles, groupes, visio, formations, publics accueillis.
- Chiffre d’affaires attendu ou réalisé, sans arrondi optimiste.
- Modalités d’exercice : présentiel, visio, ou les deux, et leur part respective.
Une fois le devis en main, contrôlez ces clauses avant de signer :
- Le plafond par sinistre et le plafond annuel cumulé
- L’étendue territoriale (France uniquement, ou Europe si vous recevez des patients étrangers)
- La prise en charge des frais de défense, même en l’absence de faute reconnue
- La rétroactivité : un sinistre lié à une séance passée reste-t-il couvert ?
- Les avenants nécessaires pour formations, ateliers ou visio, souvent facturés en supplément
Conseil de pro : posez explicitement la question des enregistrements audio ou vidéo de séances et de la supervision de collègues. Ce sont deux zones grises que beaucoup de contrats standards ne couvrent pas d’office.
En cas de sinistre, déclarez-le dans les délais indiqués au contrat (souvent cinq jours ouvrés), et conservez systématiquement le contrat de consentement signé par le patient ainsi que vos notes de séance : ce sont les pièces qui feront la différence devant votre assureur.
Quelles assurances complémentaires pour un hypnothérapeute formateur ?
Dès que votre activité dépasse la séance individuelle, la RC Pro classique montre ses limites.
- Assurance pédagogique : indispensable si vous animez des ateliers ou des stages, elle couvre votre responsabilité civile pédagogique envers les participants d’une formation.
- RC exploitation : nécessaire quand vous vendez des produits ou accueillez un flux important de personnes, une situation différente de la simple pratique en cabinet.
- Assurance annulation : pertinente pour les stages en présentiel où un désistement de dernière minute engendre des pertes financières réelles.
Certains établissements ou organismes exigent une attestation d’assurance en cours de validité avant de vous ouvrir leurs portes. Gardez toujours un exemplaire à jour, y compris numérique, prêt à être transmis en quelques minutes.
Ce que disent les chartes déontologiques françaises sur l’assurance
Les repères déontologiques du secteur convergent tous vers la même recommandation. La charte SUP-H encadre le secret professionnel, l’affichage des tarifs et la protection des données patient, tout en conseillant explicitement la souscription d’une RC Pro. L’Association d’Hypnose Francophone porte le même message dans son propre code de déontologie.
La souscription d’une police d’assurance en responsabilité civile professionnelle fait partie des engagements attendus du praticien, au même titre que le respect du secret professionnel et la transparence tarifaire envers le patient.
Chez Resonantia-formations, nous formons depuis 2018 des praticiens en hypnose thérapeutique, en hypnose pour enfants et adolescents et en EMDR-M dans un cadre certifié Qualiopi, avec supervision continue. Tenir à jour vos attestations de formation et vos preuves de supervision ne relève pas seulement du confort administratif : c’est ce qui simplifie concrètement votre dossier d’assurance et limite le risque de contestation en cas de sinistre.
Pourquoi la conformité compte plus que le prix du contrat
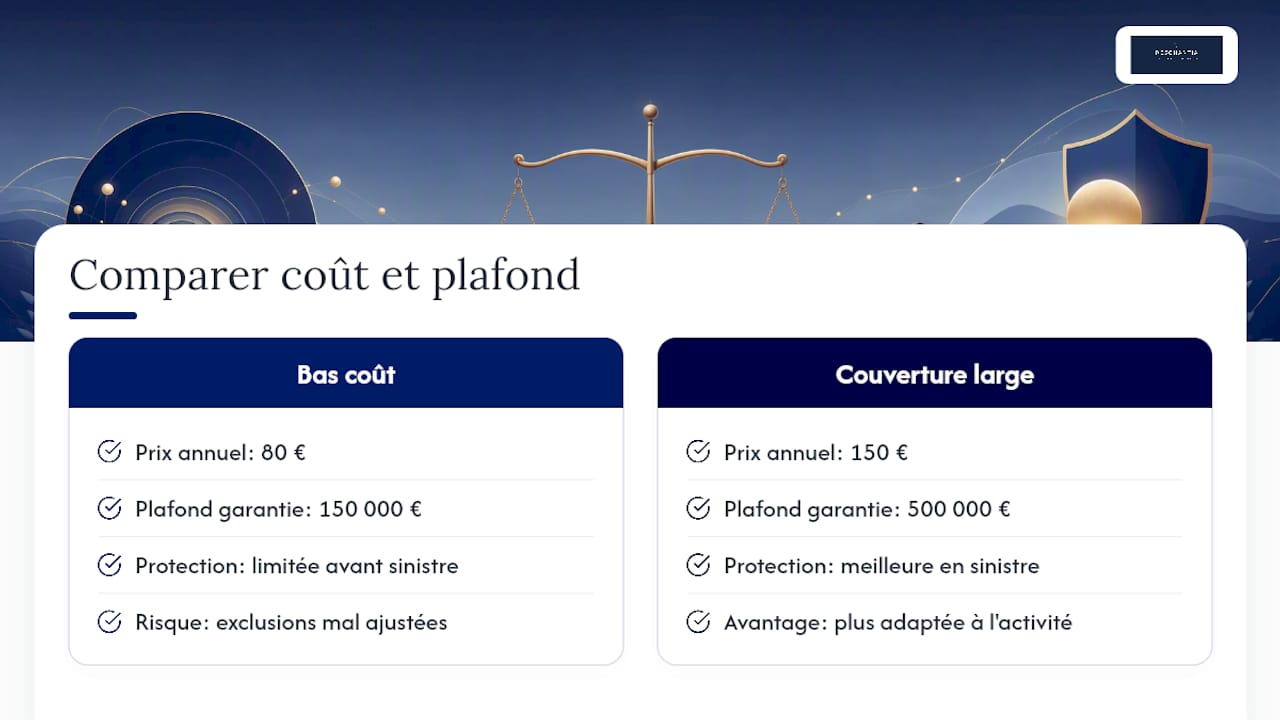
L’erreur la plus répandue chez les hypnothérapeutes consiste à comparer les assurances uniquement sur le tarif affiché, en ignorant ce que recouvre réellement le plafond de garantie. Un contrat à 80 € par an avec un plafond de 150 000 € ne protège pas de la même façon qu’un contrat à 150 € avec un plafond de 500 000 €, et la différence ne se voit jamais avant le sinistre.
Le vrai levier de protection n’est pas l’assurance seule : c’est la combinaison entre une pratique transparente, un consentement éclairé correctement documenté, et une couverture cohérente avec votre activité réelle. Les limites cliniques de l’hypnothérapie rappellent que l’orientation vers un médecin quand c’est nécessaire, la formation continue et la supervision réduisent le risque de litige bien avant qu’une assurance n’intervienne. Beaucoup de praticiens sous-estiment ce point : l’assurance est un filet, pas une stratégie de prévention.
Ce que je recommande en priorité : ne cherchez pas la police la moins chère, cherchez celle dont les exclusions correspondent exactement à ce que vous pratiquez aujourd’hui, y compris la visio si vous en faites. Un contrat mal ajusté à votre activité réelle vous laisse exposé au moment précis où vous en avez besoin.
Se former sérieusement, c’est aussi mieux s’assurer
Un dossier de souscription solide commence souvent bien avant l’assurance elle-même, par une formation reconnue et documentée. Resonantia-formations propose depuis 2018 des parcours hybrides certifiés Qualiopi qui donnent aux assureurs et aux réseaux professionnels des preuves concrètes de sérieux : attestations détaillées, supervision continue, cas pratiques encadrés.

Si vous débutez ou souhaitez élargir votre pratique vers un public plus jeune, notre parcours Praticien en hypnose pour enfants et adolescents répond à une demande croissante tout en vous donnant les repères déontologiques attendus par les assureurs sur ce public spécifique. Pour une base solide en hypnose Ericksonienne et transpersonnelle, la formation Praticien en hypnose thérapeutique de 200 heures constitue une référence reconnue dans la profession. Réservez un appel avec notre équipe pour évaluer le parcours adapté à votre projet et à votre calendrier.
Sources
- Hiscox — Assurance professionnelle hypnothérapeute
- SUP‑H — Charte de déontologie des professionnels de l’hypnose (2023)
- Websantepro — Hypnothérapie : limites 2025
- DGCCRF — Fiches pratiques sur les pratiques de soins non conventionnelles
Questions fréquentes
Quelles mutuelles remboursent les séances d’hypnothérapie ?
Certaines mutuelles proposent un forfait « médecines douces » incluant l’hypnothérapie, mais le remboursement reste variable selon les contrats et n’est jamais garanti par tous les organismes.
L’hypnose est-elle remboursée par l’Assurance Maladie ?
L’Assurance Maladie ne rembourse pas l’hypnothérapie pratiquée par un praticien non médecin ; seuls certains actes réalisés par un médecin ou dans un cadre hospitalier peuvent, dans des cas précis, entrer dans un parcours de soins remboursé.
Quel est le revenu net d’un hypnothérapeute en France ?
Quel est le prix d’une assurance professionnelle pour un psychologue ou un hypnothérapeute ?
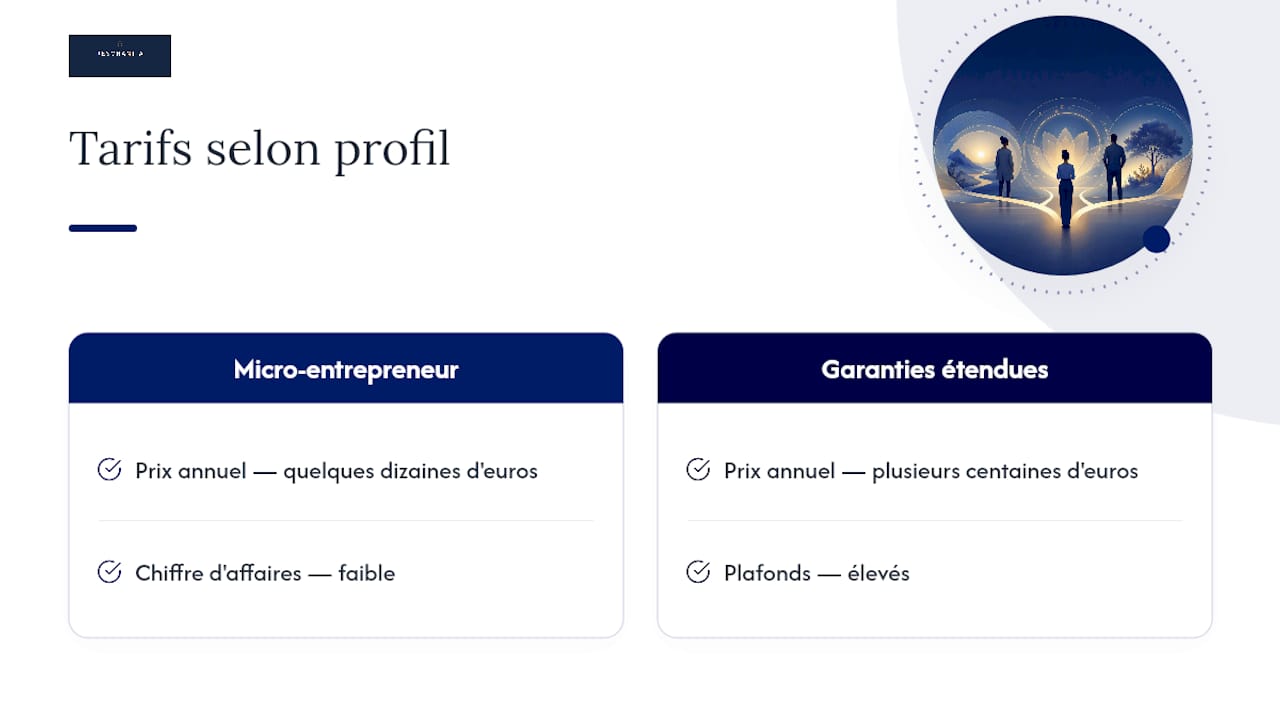
Le tarif suit une logique proche pour ces deux professions : de quelques dizaines d’euros par an pour un statut de micro-entrepreneur à faible chiffre d’affaires, jusqu’à plusieurs centaines d’euros pour des garanties étendues avec plafonds élevés.
Une formation certifiante facilite-t-elle la souscription d’une assurance ?
Oui, une attestation de formation reconnue et une preuve de supervision régulière, comme celles délivrées par les parcours certifiés Qualiopi de Resonantia-formations, renforcent le dossier présenté à l’assureur et peuvent faciliter l’obtention de garanties adaptées.
Recommandation
- Top compétences hypnothérapeute : guide pour praticiens
- Hypnose thérapeutique : formation certifiante 200h pour thérapeutes
- Former les thérapeutes en hypnose pour mieux accompagner
- Hypnose profonde : guide pour devenir praticien certifié
